Trong một số trường hợp, người sử dụng lao động sẽ khấu trừ thuế biên chế của nhân viên trực tiếp từ tiền lương trước khi thanh toán cho nhân viên. Tuy nhiên, người sử dụng lao động sẽ phải chịu trách nhiệm đóng khoản thuế lương này cho cơ quan thuế của Đức. Nếu thu nhập của bạn không vượt quá giới hạn miễn thuế, bạn có thể yêu cầu người sử dụng lao động không khấu trừ tiền lương của bạn và nộp thuế thu nhập cá nhân cho bạn.
3. Khấu trừ thuế ở Đức
Khấu trừ thuế ở Đức được bao gồm để giảm thiểu số tiền thuế phải nộp. Dưới đây là một số giảm giá hàng đầu ở Đức:
- Trợ cấp cá nhân cơ bản: Đây là khoản khấu trừ áp dụng cho từng cá nhân và được tính theo mức thu nhập của họ. Hiện tại, mức khấu trừ cá nhân tối thiểu là 9.744 euro/năm.
- Trợ cấp phụ thuộc: Khoản khấu trừ này áp dụng cho những người có trách nhiệm chăm sóc người thân như vợ/chồng, con cái, cha mẹ, v.v. Hiện tại, mức chiết khấu dành cho mỗi người phụ thuộc là 5.172 euro/năm.
- Giảm giá bảo hiểm y tế: Những người tham gia bảo hiểm y tế ở Đức có thể được khấu trừ chi phí bảo hiểm y tế này.
- Khấu trừ chi phí giáo dục: Những người có chi phí liên quan đến giáo dục như học phí, sách và thiết bị học tập có thể được khấu trừ thuế.
- Khấu Trừ Chi Phí Nhà Ở: Những người có chi phí liên quan đến nhà ở như tiền thuê nhà và trả nợ có thể được khấu trừ thuế.
- Khấu trừ chi phí đi lại: Những người có chi phí liên quan đến việc đi lại làm việc, chẳng hạn như tiền xăng và xe hơi, có thể được khấu trừ thuế.
- Khấu trừ học phí: Những người theo học tại các trường đại học và cao đẳng có thể được khấu trừ thuế tương ứng với số tiền học phí đã nộp.
- Các khoản khấu trừ này phụ thuộc vào tình trạng hôn nhân, số lượng người phụ thuộc và các chi phí khác.
4. Các mức thuế của Đức:
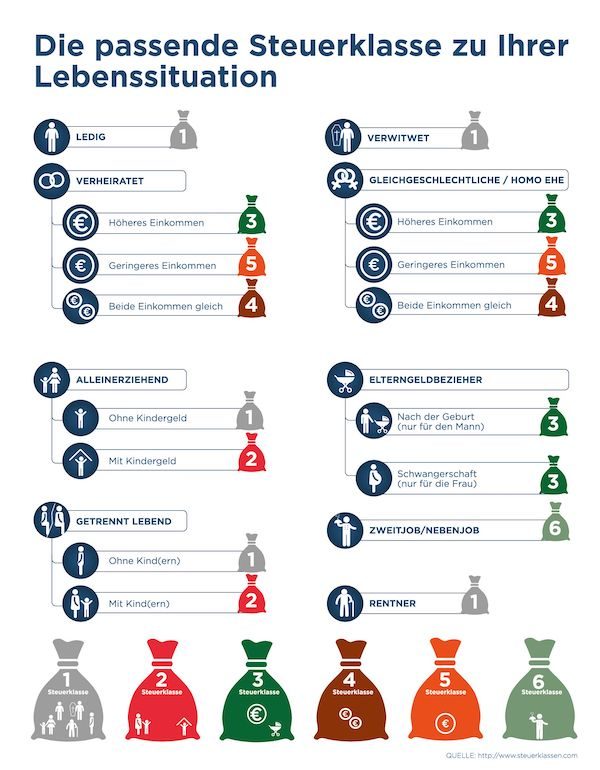
Mức thuế tiền lương sẽ được chia thành 6 mức thuế dựa trên nền tảng gia đình và tình trạng hôn nhân. Nhân viên thường được cơ quan thuế ấn định một loại thuế thích hợp, nhưng bạn có thể yêu cầu ấn định một loại thuế cụ thể. Để chắc chắn, bạn nên tham khảo ý kiến của cố vấn thuế để xác định khung thuế chính xác, đặc biệt là khi bạn đã kết hôn. Dưới đây là 6 mức thuế:
Cấp độ I: Dành cho người độc thân hoặc đã có gia đình nhưng vợ hoặc chồng không đi làm hoặc không có con, đã ly hôn, góa bụa
Cấp II: Dành cho người độc thân có con nhỏ hoặc một mình nuôi con
Cấp III: Đã có gia đình. Một người đã kết hôn và sống ở Đức và chỉ có một người làm công ăn lương, hoặc làm công ăn lương, nhưng được xếp vào Cấp độ V.
Cấp độ IV: Dành cho các cặp vợ chồng có thu nhập bằng nhau và không có con
Cấp độ V: Đã có gia đình. Áp dụng cho người nộp thuế có vợ hoặc chồng được phân loại là Bậc III và sẽ giữ lại 60% tiền lương của họ trong khi người nộp thuế Bậc V sẽ giữ lại khoảng 40% tiền lương của họ
Cấp độ VI: Người làm nhiều công việc cùng lúc và không phụ thuộc vào tình trạng hôn nhân. Công việc đầu tiên (hoặc công việc lương cao) sẽ tính theo bậc 1, từ công việc thứ 2 trở đi tính theo bậc 6.
5. Các loại thuế khác

Ngoài thuế thu nhập cá nhân và thuế tiền lương, ở Đức còn có nhiều loại thuế khác, bao gồm:
- Thuế giá trị gia tăng (VAT): Đây là loại thuế áp dụng cho các hoạt động kinh doanh và dịch vụ tại Đức. Thuế suất VAT ở Đức là 19%, ngoại trừ một số hàng hóa và dịch vụ bị đánh thuế hoặc miễn thuế.
- Thuế tài sản: Đây là loại thuế áp dụng đối với động sản và bất động sản của các cá nhân và doanh nghiệp ở Đức. Mức thuế tài sản được tính dựa trên giá trị của tài sản và được thu bởi chính quyền địa phương.
- Thuế bán hàng: Đây là loại thuế áp dụng cho các giao dịch bất động sản ở Đức. Thuế bán hàng là 3,5% giá trị giao dịch và được chia đều giữa người mua và người bán.
- Thuế phương tiện (car tax): Đây là loại thuế áp dụng cho phương tiện cá nhân, bao gồm ô tô, xe máy, xe đạp điện, v.v. Mức thuế xe được tính dựa trên loại và dung tích động cơ của xe.
Ngoài ra còn nhiều loại thuế khác như thuế đất đai, thuế quảng cáo, thuế hình ảnh, thuế an sinh xã hội, v.v. Tất cả các loại thuế này đóng một vai trò quan trọng trong việc tài trợ cho các chương trình xã hội và hoạt động kinh tế của Đức.
Nguồn: https://s.net.vn/8KMl